एनएसई: ₹ ▲ ▼ ₹
बीएसई: ₹ ▲ ▼ ₹
अंतिम अपडेट:
एनएसई: ₹ ▲ ▼ ₹
बीएसई: ₹ ▲ ▼ ₹
अंतिम अपडेट:
- खोजें
- ऑनलाइन भुगतान








2.5 मिलियन
संतुष्ट कस्टमर
केयर 'एएए/स्टेबल' और *क्रिसिल 'एएए/स्टेबल' उच्च स्तर की सुरक्षा को दर्शाता है
क्यों चुनें
पीएनबी हाउसिंग होम लोन?
कस्टमर के अनुभव
सुनिए, खुद उनकी जुबानी!
मेरे जीवन का एक बहुत बड़ा मुकाम हासिल हो गया है. इसमें हमारी 2 पीढ़ियों (बुजुर्गों और युवाओं) की मेहनत लगी है. इसके बावजूद, सिर्फ अपने दम पर घर खरीदना हमारे लिए मुमकिन नहीं था. ऐसे समय में आपकी, विवेक की और पीएनबीएचएफ टीम की सही वक्त पर मिली मदद ने हमारे घर खरीदने के सपने को पूरा कर दिया. मैंने जैसे ही आपके पोर्टल पर रिक्वेस्ट डाली, आपने तुरंत मुझसे संपर्क किया. आपने सारे डॉक्यूमेंट्स लिए, मुझे पूरी प्रोसेस बहुत अच्छे से समझाई और लोन का पैसा भी बिना किसी परेशानी के बहुत आसानी से मिल गया. घर बेचने वाले को भी उम्मीद नहीं थी कि सब कुछ इतनी आसानी से हो जाएगा; वे भी हैरान थे कि सारा काम कितने आराम से पूरा हो गया. मैं यह भी बताना चाहूंगा कि एक दूसरे बैंक ने भी मुझे कम ब्याज दर का ऑफर दिया था. लेकिन आपके अच्छे व्यवहार और तुरंत मदद करने के तरीके ने मुझे बहुत प्रभावित किया. इसीलिए, आपके इस बेहतरीन सपोर्ट के सम्मान में, मैंने आपके बैंक से ही होम लोन लेना सही समझा. एक बार फिर से आपका बहुत-बहुत धन्यवाद. मुझे उम्मीद है कि आगे चलकर मेरे होम लोन की ईएमआई और प्रीपेमेंट का सफर भी ऐसा ही आसान और सुखद रहेगा.
“5 कार्य दिवसों के अंदर मेरे होम लोन को अप्रूव करने और डिस्बर्स करने में बेहतरीन सहायता करने और तेज़ी दिखाने के लिए धन्यवाद. आपने इतने कम समय में इसे पूरा कर दिया, मैं सचमुच सराहना करता हूं! पीएनबी एचएफएल टीम का धन्यवाद.”
प्लॉट खरीदने के लिए, तुरंत और आसान तरीके से मेरे लोन को मंजूरी देने में आपके किए गए सहयोग के लिए धन्यवाद. आपने जिस तरह बहुत कम समय में सभी काम पूरा करने में मदद की, वह तारीफ के काबिल है. मैं होम लोन लेने वाले अपने दोस्तों/प्रियजनों को निश्चित रूप से आपके होम लोन के लिए सलाह दूंगा.
पीएनबी हाउसिंग फाइनेंस द्वारा न केवल मेरा प्रॉपर्टी पर हाउस लोन मंजूर हुआ, बल्कि लोन की पहली किश्त समय पर डिस्बर्स भी की गई. मुझे प्रदान की गई तेज़ और कुशल सर्विस बहुत ही पसंद आई. मेरी तरफ से पूरी टीम को धन्यवाद.
मुझे होम लोन लेने में मदद करने और तेज़ी से सर्विस प्रदान करने के लिए बहुत-बहुत धन्यवाद. सच में मुझे तुरंत सहायता और लोन की तुरंत डिलीवरी सर्विस बहुत अच्छी लगी. मुझे इसकी सर्विस पसंद आई हैं और मैं होम लोन लेने वाले अपने दोस्तों को इसे रेफर करूंगा
मुझे अपने होम लोन की प्रोसेसिंग के दौरान बहुत ही शानदार अनुभव मिला. आपकी कस्टमर केंद्रित सेवाएं, सहायता की तत्परता और कर्मठता के लिए आपका बहुत-बहुत धन्यवाद.
मैं यह जरूर कहूंगा कि आज के इस कड़े मुकाबले के दौर में, आपकी प्रोफेशनल सेवाओं से पीएनबी एचएफएल के प्रति लोगों को विश्वास और भी बढ़ेगा.
मैं पिछले दो सप्ताह में लोन सैंक्शन प्रोसेस के दौरान प्रदान की गई आपकी सहायता के लिए आपको धन्यवाद देता हूं.
पिछले कुछ सप्ताह में आपके साथ बातचीत करने के अपने अनुभव के आधार पर मैं पूरे विश्वास से कह सकता हूं कि पीएनबी हाउसिंग दूसरी कंपनी से बेहतर सर्विसेज़ प्रदान करती हैं, जो निश्चित रूप से आपको आगे बढ़ाएंगे. आपकी सबसे अच्छी बात यह है कि आपमें कस्टमर के लिए विश्वसनीय बिज़नेस सलाहकार बनने की क्षमता है. आप लोगों की भावनाओं से जुड़ते हैं और ट्रांज़ैक्शनल रिलेशनशिप से अतिरिक्त मदद करने की कोशिश करते हैं, जो वर्तमान जॉब में आपको और तरक्की देगा.
मुझे आपकी यह बात सबसे अच्छी लगी कि मैं अगले दिन कहीं बाहर जाने वाला था और आपने मेरी स्थिति समझी, और ठीक एक दिन पहले देर रात घर आकर आवश्यक डॉक्यूमेंट कलेक्ट किए. ऐसा करने में, न केवल आप अपने संभावित कस्टमर के साथ बेहतर रिश्ता बनाते हैं, बल्कि पीएनबी हाउसिंग फाइनेंस को लेकर लोगों के मन में अच्छे विचार पैदा करते हैं
आपकी मदद के लिए एक बार फिर से आपका धन्यवाद और भविष्य के लिए शुभकामनाएं.
हाल ही में मैंने पीएनबी हाउसिंग फाइनेंस लिमिटेड, नागपुर में फ्लैट खरीदने के लिए होम लोन के लिए अप्लाई किया था. मेरा केस बहुत तेज़ी से प्रोसेस किया गया और मुझे दो सप्ताह से भी कम समय में आपकी कंपनी से सैंक्शन लेटर मिल गया, जिसको लेकर सभी को आश्चर्य हुआ.
आमतौर पर पीएसयू कंपनियों को लेकर कस्टमर के मन में एक धारणा बनी होती है कि यहां प्रोसेस में देरी होती ही है, लेकिन आपकी टीम ने इस धारणा को गलत कर दिखाया. मैं आपकी टीम और विशेष रूप से श्री राजेश बेलसरे द्वारा की गई मदद के लिए धन्यवाद कहना चाहूंगा, जो समय की चिंता न करते हुए डॉक्यूमेंट आदि कलेक्ट करने के लिए मेरे ऑफिस और घर आए, और केस को तेज़ी से आगे बढ़ाने के लिए विभिन्न कानूनी मामलों को सुलझाने में भी मदद की. मैंने यह भी देखा कि आपके ऑफिस में सभी लोग मेरे केस से संबंधित जानकारी प्रदान करने और उसके अनुसार मुझे गाइड करने के लिए उत्सुक दिखे.
मैं आपको और आपकी टीम को बधाई देता हूं, जिन्होंने यह कर दिखाया है कि पीएसयू संस्थान भी कस्टमर की सेवा करने में किसी भी प्रोफेशनल प्राइवेट फाइनेंशियल संस्थान की तरह कुशल हैं. अभिषेक श्रीवास्तव
हाल ही के मेरे होम लोन एप्लीकेशन के दौरान पीएनबी एचएफएल ने बहुत अच्छी सर्विस प्रदान की. डेवलपर के पास समय की कमी थी और एक एनआरआई के लिए प्रोसेस और लंबी हो जाती है. लेकिन, शुरू से ही पीएनबी एचएफएल के श्री देवेन्द्र सिंह और उनकी टीम ने बहुत तेज़ी दिखाई और चीज़ों का जल्दी निपटारा किया. होम लोन एप्लीकेशन के दौरान कई डॉक्यूमेंट की आवश्यकता होती है और रिव्यू की जाती है. सब कुछ तेज़ी से और पारदर्शी तरीके से किया गया. शुरुआती एप्लीकेशन से लेकर अंडरराइटर की पूछताछ तक के स्टेटस अपडेट सुविधा उपयोगी थी. फाइनल डॉक्यूमेंट पर हस्ताक्षर करते समय, ब्रांच मैनेजर श्री निलय भार्गव ने हमें थोड़े समय के भीतर पहले डिस्बर्समेंट का आश्वासन दिया. यह देखकर प्रसन्नता हुई कि उनकी टीम ने अपनी बातों का पालन किया और निर्धारित समय के भीतर बिल्डर को पहला चेक दे दिया. पूरे प्रोसेस के दौरान श्री देवेंद्र सिंह की कस्टमर सर्विस बहुत अच्छी रही.
मैंने भारत और यूके में कई मॉरगेज लेंडर के साथ काम किया है. पीएनबी एचएफएल के साथ मुझे जैसा अनुभव हुआ, वैसी सर्विस और कर्मठता कुछ टॉप की कंपनियों में देखने को मिलती है और ऐसा 3rd डिस्बर्समेंट तक जारी रहा. मैं दोस्तों और सहकर्मियों को पीएनबी एचएफएल की इस टीम से संपर्क करने की सलाह दूंगा.
मुझे आशा है कि आपकी पीएनबी एचएफएल की टीम अपनी सफलता जारी रखे.
अगर मुझे पीएनबी हाउसिंग के चेयरमेन या सीईओ की ईमेल आईडी पता होती, तो मैं यह मेल उनको भेज देता. मुझे बस धन्यवाद कहना था और चंडीगढ़ पीएनबी एचएफएल की पूरी टीम की कस्टमर केंद्रित सेवा की तारीफ करनी थी. मैं आपकी मदद की जितनी तारीफ करूं, वह कम है, बस मैं लोगों को पीएनबी एचएफएल की सेवा लेने की सलाह देना चाहूंगा.
मैं श्री राहुल तनेजा के कारण पीएनबी हाउसिंग से जुड़ा और किसी भी तरह का लोन लेने का यह मेरा पहला अनुभव था, लेकिन श्री राहुल तनेजा ने मेरी सभी चिंताएं दूर कर दी. हर क्लाइंट के साथ उनका विनम्र व्यवहार, सुलझा हुआ और प्रोफेशनल तरीका बेहतरीन है. मेरी समझ से वे अपनी कंपनी के लिए बहुत महत्वपूर्ण काम कर रहे हैं.
कंपनी के साथ अपनी सभी बातचीत के दौरान, मैं हमेशा कस्टमर के लिए सम्मान और वैल्यू चाहता था और सुश्री रुचि गुप्ता के साथ हुई सभी बातचीत में मुझे यही अनुभव हुआ. मैं कस्टमर के साथ डील करने के लिए उनके द्वारा दिए गए समय और सहयोग की सराहना करता हूं.
सुश्री सोनिया एक बेहतरीन कस्टमर सर्विस एक्सपर्ट हैं, उनका वेलकम करने का तरीका बहुत ज़बरदस्त है. वह किसी भी ईमेल का जवाब देने, समस्या का समाधान करने या कस्टमर की किसी भी समस्या का समाधान करने में ज़रा भी समय नहीं लगाती हैं.
सबसे बढ़कर, श्री संजय सिंह ने किसी प्रोफेशनल की तरह नहीं, बल्कि एक अभिभावक की तरह मार्गदर्शन किया. मुझे याद है कि जब मैंने उन्हें अपने लोन को प्री-क्लोज़ करने के लिए कहा, तो मुझे आकर्षक डील देने के बजाय उन्होंने मेरा बड़े भाई की तरह मार्गदर्शन किया
“आप सभी ने मुझे अपना घर बनाने में मदद की है”
आपकी टीम बहुत ही अच्छी है. आप सभी को शुभकामनाएं!!!
बेहतरीन दरों के लिए पुष्पेंद्र की खोज रोशनी पर खत्म हुई!
'एक दिन' में कमाल
एक एक्सपर्ट दोस्त हो, तो सारी समस्याएं दूर हो जाती हैं
जीवन के सफल 30 वर्ष
सिर्फ एक घर नहीं, अगली पीढ़ियों के लिए एक विरासत बनाएं
बेहतरीन कस्टमर सर्विस के साथ अपना घर खरीदने के सपने को साकार करें
होम लोन, जिन्हें लेना और जिनका सुझाव देना है आसान!
रिटायरमेंट के बाद अपने सपनों का घर बनाने के लिए, क्या है #The Perfect Timing?
क्या आप मकान मालकिन बनना चाहती हैं? यह आपकी सोच से कहीं ज्यादा आसान है!
अपने बढ़ते परिवार को उनकी ज़रूरत के मुताबिक जगह कैसे दें!
अब अपना पहला घर लेने में और इंतज़ार न करें!
क्या मुझे डाउन पेमेंट के बिना होम लोन मिल सकता है?
छोटी ईएमआई के साथ आसान होम लोन | होम लोन लो, सर दर्द नहीं! | पीएनबी एचएफएल
अश्विनी और धर्मराज: मशीनों से यादों तक तक का सफर| होम स्टोरीज़ एपिसोड 6 (तिरुप्पुर)
रजवंत कौर: स्वाद से सफलता तक | होम स्टोरीज़ एपिसोड 8 (देहरादून)
लाल सिंह पवार: गियर्स से घर तक | होम स्टोरीज़ एपिसोड 5 (इंदौर)
जितेंद्र खन्ना: किराने से आशियाने तक | होम स्टोरीज़, एपिसोड 4 (अजमेर)
पिंटू साहू: ज़ायके से आशियाने तक| होम स्टोरीज़ एपिसोड 7 (अजमेर)
मंजुला: धागों से बुने सपने| होम स्टोरीज़, एपिसोड 9 (तेलंगाना)
जगदीश: ऑटो ड्राइवर टू होमओनर.
पाएं
अपनी ज़रूरतों के लिए सही समाधान
पहली बार घर खरीदने वाले कस्टमर


अब आप अपनी उंगलियों पर हमारे कस्टमर केयर समाधानों का लाभ उठा सकते हैं. आप दर में परिवर्तन और पार्ट-पेमेंट आदि जैसी विभिन्न प्रकार की सर्विसेज़ पूरी तरह से ऑनलाइन और ब्रांच में जाए बिना प्राप्त कर सकते हैं. हमारी सुरक्षित और विश्वसनीय ऑनलाइन सर्विसेज़ के साथ, आप अपने अधिकतम ट्रांज़ैक्शन पूर्ण विश्वास के साथ और बिना किसी चिंता के कर सकते हैं. इसलिए पीएनबी हाउसिंग के साथ आसान होम लोन का लाभ उठाने के लिए तैयार हो जाएं.

सर्विस चुनें


दूसरा हाउस लोन उन लोगों के लिए एक बेहतरीन विकल्प है जो रियल एस्टेट में इन्वेस्ट करना चाहते हैं या अतिरिक्त आय प्राप्त करना चाहते हैं. हम किफायती ब्याज दरें और अधिक सुविधाजनक पात्रता आवश्यकताएं प्रदान करते हैं, और उधारकर्ता घर के निर्माण या खरीद मूल्य का 90% तक प्राप्त कर सकते हैं. इसके अलावा, इनकम टैक्स एक्ट के सेक्शन 80सी और 24 के तहत दूसरे होम लोन पर टैक्स लाभ उपलब्ध हैं. सेक्शन 80सी मूलधन के भुगतान पर अधिकतम 1.5 लाख की कटौती की अनुमति देता है, जबकि सेक्शन 24 ब्याज भुगतान पर अधिकतम 2 लाख की कटौती की अनुमति देता है. दूसरे होम लोन के लिए अप्लाई करने से पहले, इन सुविधाओं की जटिलताओं को समझना और पात्रता निर्धारित करने के लिए ईएमआई कैलकुलेटर का उपयोग करना महत्वपूर्ण है.


3 मिनट, झंझट-मुक्त!
होम लोन बैलेंस ट्रांसफर के तहत आपके बकाया बैलेंस को अनुकूल ब्याज दर के साथ पीएनबी हाउसिंग में ट्रांसफर किया जाता है. अगर आपका क्रेडिट स्कोर अच्छा है, आपको निरंतर आय प्राप्त होती है और आपके पास पुनर्भुगतान का ट्रैक रिकॉर्ड व प्रॉपर्टी का पेपरवर्क है, तो आप मासिक भुगतान और संपूर्ण ब्याज पर पैसे बचा सकते हैं. इस प्रक्रिया में अप्लाई करना, पेपरवर्क सबमिट करना, फीस का भुगतान करना व अप्रूवल प्राप्त करना शामिल है.

हम बिज़नेस विस्तार, शिक्षा, मेडिकल खर्च आदि जैसे मान्य उद्देश्यों के लिए अपनी ब्रांच लोकेशन में मौजूदा रेजिडेंशियल/कमर्शियल प्रॉपर्टी को मॉरगेज करने पर लोन प्रदान करते हैं. हम नॉन-होम लोन प्रोडक्ट, पूरे भारत में ब्रांच नेटवर्क, डोर-स्टेप सर्विसेज़, डिस्बर्समेंट के बाद बेहतरीन सर्विसेज़, प्रोफेशनल प्रोसीज़र और विभिन्न पुनर्भुगतान विकल्प प्रदान करते हैं. हमारी अनुभवी टीम लागत में वृद्धि के मामले में कस्टमर की संतुष्टि और लोन राशि में वृद्धि सुनिश्चित करती है.

3 मिनट, झंझट-मुक्त!

पीएनबी हाउसिंग
होम लोन कैलकुलेटर
कैलकुलेटर
कोई प्रश्न है!
हमें आपकी सहायता करके खुशी होगी.
संजय वर्मा
सेल्स मैनेजर, पीएनबी हाउसिंगहोम लोन के लिए तुरंत अप्रूवल पाएं
पीएनबी हाउसिंग ऐस प्लेटफॉर्म के साथ
सुपरफास्ट ऑन-बोर्डिंग
ऐस प्लेटफॉर्म पर होम लोन के लिए कैसे अप्लाई करें
पीएनबी हाउसिंग
होम लोन प्रोडक्ट
हाउसिंग लोन
अफोर्डेबल
हाउसिंग
नॉन होम
लोन
फिक्स्ड डिपॉजिट

पीएनबी हाउसिंग ब्लॉग्स












पढ़ें लेटेस्ट
अक्सर पूछे जाने वाले प्रश्न
मैं पीएनबी हाउसिंग के साथ होम लोन के लिए कैसे अप्लाई करूं?
आप पीएनबी हाउसिंग के साथ ऑनलाइन या किसी भी ब्रांच ऑफिस में होम लोन के लिए अप्लाई कर सकते हैं. होम लोन एप्लीकेशन फॉर्म भरें, केवाईसी, आय और प्रॉपर्टी डॉक्यूमेंट सबमिट करें. होम लोन कंसल्टेंट आपको पात्रता, डॉक्यूमेंटेशन और अप्रूवल प्रोसेस के माध्यम से गाइड करेगा.
पीएनबी हाउसिंग फाइनेंस प्रॉपर्टी की वैल्यू का % क्या है?
पीएनबी हाउसिंग आमतौर पर आय, प्रॉपर्टी के प्रकार और एप्लीकेंट की पात्रता के आधार पर प्रॉपर्टी की मार्केट वैल्यू के 90%* तक फाइनेंस करता है. यह सुनिश्चित करता है कि उधारकर्ता हाउसिंग फाइनेंस के साथ अपनी खरीद का एक बड़ा हिस्सा कवर कर सकते हैं.
(*नियम व शर्तें लागू, 30 लाख तक की लोन राशि के लिए)
ईएमआई और प्री-ईएमआई क्या है और यह कैसे काम करती हैं?
ईएमआई (समान मासिक किश्त) होम लोन के लिए किया गया निश्चित मासिक भुगतान है, जो मूलधन और ब्याज को कवर करता है. प्री-ईएमआई, पूरी लोन डिस्बर्सल से पहले निर्माण अवधि के दौरान भुगतान किए गए ब्याज का हिस्सा है. यह उधारकर्ताओं को जब तक घर के कब्जे के लिए तैयार नहीं हो जाता तब तक फाइनेंस को मैनेज करने की अनुमति देता है.
पीएनबी हाउसिंग में होम लोन की मौजूदा ब्याज दरें क्या हैं?
पीएनबी हाउसिंग होम लोन की ब्याज दरें लोन के प्रकार, अवधि और उधारकर्ता की प्रोफाइल के आधार पर अलग-अलग होती हैं. स्व-व्यवसायी व्यक्तियों के लिए प्रतिस्पर्धी विकल्पों के साथ, वेतनभोगी एप्लीकेंट के लिए आम दरें 8.25%* प्रति वर्ष से शुरू होती हैं. दरें मार्केट में सर्वश्रेष्ठ होम लोन दरें प्रदान करने के लिए डिज़ाइन की गई हैं. दरों के बारे में अपडेट की गई जानकारी के लिए, आप पीएनबी हाउसिंग की वेबसाइट देख सकते हैं.
(*शर्तें व नियम लागू)
होम लोन क्या है?
होम लोन का अर्थ है प्रॉपर्टी खरीदने, बनाने या रिनोवेट करने के लिए पीएनबी हाउसिंग जैसे फाइनेंशियल मध्यस्थों द्वारा प्रदान की जाने वाली फाइनेंशियल सहायता. उधारकर्ता सहमत अवधि में मासिक ईएमआई के माध्यम से पुनर्भुगतान करते हैं, जिससे घर का स्वामित्व सुलभ हो जाता है.
होम लोन के लिए ऑनलाइन अप्लाई कैसे करें?
पीएनबी हाउसिंग के साथ होम लोन के लिए ऑनलाइन अप्लाई करने के लिए, पूछताछ फॉर्म भरकर अप्लाई करें. होम लोन कंसल्टेंट सत्यापन, पात्रता चेक और प्रोसेसिंग में मदद करने के लिए आपसे संपर्क करेगा.
पीएनबी हाउसिंग में एफडी अकाउंट कौन खोल सकते हैं?
फिक्स्ड डिपॉजिट को निवासी व्यक्ति/एचयूएफ/पब्लिक/प्राइवेट कंपनियों/नॉन-रेजिडेंट इंडियन/को-ऑपरेटिव सोसाइटीज़/को-ऑपरेटिव बैंक/ट्रस्ट/एसोसिएशन ऑफ पर्सन, पीएफ ट्रस्ट आदि खोल सकते हैं.
डिपॉजिट कैसे बनाया जाता है?
संभावित डिपॉजिटर को सभी केवाईसी डॉक्यूमेंट के साथ निर्धारित "डिपॉजिट एप्लीकेशन फॉर्म" भरना होगा और पीएनबी हाउसिंग फाइनेंस लिमिटेड के पक्ष में अकाउंट पेई चेक/डिमांड ड्राफ्ट/एनईएफटी/आरटीजीएस जमा करना होगा. डिपॉजिट एप्लीकेशन सभी पीएनबी हाउसिंग ब्रांच और अधिकृत ब्रोकर के पास उपलब्ध हैं. डिपॉजिट फॉर्म कंपनी की इस वेबसाइट से डाउनलोड किए जा सकते हैं – www.pnbhousing.com.
क्या प्रॉपर्टी का इंश्योरेंस होना आवश्यक है?
लोन की अवधि के दौरान, भूकंप, आग, या अन्य प्राकृतिक या मानव निर्मित आपदाओं से होने वाली हानि से बचाव के लिए, प्रॉपर्टी का इंश्योरेंस करवाना अनिवार्य है.
पीएनबी हाउसिंग में न्यूनतम कितनी राशि से एफडी बनाई जा सकती है?
संचयी डिपॉजिट– ₹10000
गैर-संचयी डिपॉजिट –
मासिक इनकम प्लान – ₹100000
त्रैमासिक इनकम प्लान – ₹50000
अर्धवार्षिक इनकम प्लान – ₹20000
वार्षिक इनकम प्लान – ₹20000
कस्टमर कितनी अवधि के लिए एफडी अकाउंट खोल सकते हैं?
अगर कस्टमर एक निवासी भारतीय व्यक्ति/संस्था/ट्रस्ट है, तो न्यूनतम अवधि 1 वर्ष है और अधिकतम अवधि 10 वर्ष है.
क्या कस्टमर को पीएनबी हाउसिंग में डिपॉजिट करने पर कोई रसीद मिलेगी?
हां, पीएनबी हाउसिंग कस्टमर के डिपॉजिट किए गए पैसे की एफडी के लिए रसीद जारी करता है.
क्या सभी डिपॉजिटर्स के लिए नो योर कस्टमर (केवाईसी) डॉक्यूमेंट की आवश्यकता होती है?
हां.
नो योर कस्टमर (केवाईसी) अनुपालन की चेकलिस्ट क्या है?
मनी लॉन्डरिंग रोकथाम अधिनियम 2002 के संदर्भ में, इसके तहत दर्ज नियमों और रिज़र्व बैंक ऑफ इंडिया (आरबीआई) द्वारा जारी किए गए केवाईसी दिशानिर्देशों के तहत, प्रत्येक डिपॉजिटर को निम्नलिखित डॉक्यूमेंट सबमिट करके केवाईसी आवश्यकताओं का पालन करना होगा:
लेटेस्ट फोटो.
क्या पीएनबी एचएफएल फिक्स्ड डिपॉजिट की सुरक्षा पर पीएनबी एचएफएल से लोन प्राप्त किया जा सकता है?
हां, पीएनबी हाउसिंग के विवेकाधिकार पर लोन सुविधा उपलब्ध है, जिसका लाभ डिपॉजिट की तिथि से तीन महीनों के बाद लिया जा सकता है. आप अपने डिपॉजिट राशि का 75% तक लोन ले सकते हैं, जो कुछ नियम और शर्तों के अधीन है. ऐसे लोन पर ब्याज दर डिपॉजिटर को भुगतान किए जाने वाले डिपॉजिट पर ब्याज दर से 2% अधिक होगी.
मोराटोरियम अवधि का क्या मतलब है?
मोराटोरियम का अर्थ होता है, भुगतान में रियायत. इसका मतलब यह है कि मोराटोरियम की अवधि के दौरान कस्टमर द्वारा लेंडिंग संस्थान (पीएनबीएचएफएल) को कोई भुगतान नहीं करना है. मोराटोरियम अवधि के लिए जमा ब्याज मोराटोरियम अवधि की समाप्ति के बाद देय होगा. इस प्रकार यह भुगतान स्थगित करने की प्रक्रिया है.
मोराटोरियम को बढ़ाने का मुख्य प्रभाव क्या होगा?
सभी लोन कस्टमर्स अब अगस्त 2020 तक देय ईएमआई पर मोराटोरियम का लाभ उठा सकते हैं. अगर कस्टमर को जून, जुलाई, अगस्त 2020 की ईएमआई का भुगतान नहीं करना है, तो पुनर्भुगतान सितंबर 2020 से शुरू होगा :
- वे कस्टमर्स, जिन्होंने मोराटोरियम 1.0 के दौरान मोराटोरियम का लाभ ले लिया है और मार्च और/या अप्रैल और/या मई की ईएमआई का भुगतान नहीं किया है, तो वे मोराटोरियम को बढ़ाने का विकल्प चुन सकते हैं और जून, जुलाई, अगस्त 2020 की ईएमआई का भुगतान नहीं करने की सुविधा पा सकते हैं ;
- 20 मई 2020 तक मोराटोरियम 1.0 का लाभ नहीं उठाने वाले कस्टमर्स नए मोराटोरियम का लाभ उठा सकते हैं और जून, जुलाई और अगस्त 2020 की ईएमआई का भुगतान नहीं करने की सुविधा का लाभ पा सकते हैं ;
कृपया ध्यान दें कि मोराटोरियम 1.0 की तरह, मोराटोरियम का विस्तार का अर्थ "ईएमआई की छूट" नहीं है, क्योंकि ब्याज भुगतान न किए गए मूलधन पर बढ़ता रहेगा. इस अवधि के ब्याज को बकाया मूलधन में जोड़ा जाएगा और सितंबर 2020 से बढ़ी हुई मूलधन पर संशोधित ईएमआई देय होगी.
लोन की शर्तों पर मोराटोरियम का क्या प्रभाव पड़ता है?
लोन की शर्तों पर प्रभाव नीचे दिया गया है:
- मोराटोरियम की अवधि के लिए ब्याज को मूलधन में जोड़ा जाएगा ;
- लोन की बाकी अवधि, लाभ लिए गए मोराटोरियम की अवधि तक बढ़ जाएगी. जिन कस्टमर्स ने पहले 3 महीने का मोराटोरियम लिया था और उनके लिए इसे अन्य 3 महीने तक बढ़ाया जाएगा, उनके लिए बाकी अवधि 6 महीने तक बढ़ जाएगी. जो कस्टमर अभी मोराटोरियम लेते हैं, उनके लिए मोराट अवधि 3 महीने के लिए होगी और इसी तरह अवधि भी 3 महीने तक बढ़ा दी जाएगी ;
- नई ईएमआई की गणना बढ़ी हुई पीओएस (पॉइंट (a) ऊपर) और बाकी अवधि (b) ऊपर) पर की जाएगी. नई ईएमआई सितंबर 2020 से शुरू होगी ;
आईबीए और आरबीआई द्वारा जारी "ब्याज पर ब्याज रिफंड" दिशानिर्देश क्या हैं?
सुप्रीम कोर्ट ने मार्च 2021 के एक निर्णय में यह निर्देश दिया कि मोराटोरियम अवधि के दौरान लोन पर लिया गया कंपाउंड/दंड ब्याज रिफंड किया जाए. इसके अनुसार, आरबीआई ने मार्च 2020 से अगस्त 2020 तक मोराटोरियम अवधि का लाभ उठाने वाले लोन अकाउंट पर लिए गए कंपाउंड और साधारण ब्याज के बीच अंतर को रिफंड करने के लिए फाइनेंशियल संस्थानों को निर्देशित दिया. इंडियन बैंक एसोसिएशन (आईबीए) ने अप्रैल 21 को विस्तृत दिशानिर्देश निर्धारित किए, जिनका संस्थानों को पालन करना होगा.
मार्च 2020 में आरबीआई द्वारा घोषित कोविड-19 पैकेज के भाग के रूप में (और विस्तारित मई
2020), customers who had a loan outstanding as on 29th February 2020 which was less than 90 DPD as on 29th February 2020 were given a relief of one time moratorium of repayment for a cumulative period of6 months i.e. from March 2020 to August 2020. During the moratorium period, the customers were exempt from making any payment to the lender. During moratorium, the lenders compounded the interest due on a monthly basis. Thus, the loan outstanding at the end of moratorium period included the outstanding principal at the beginning of the moratorium and the compound interest thereon for the months for which moratorium was availed, termed as “Interest on Interest”- difference between the simple interest and the compound interest charged during moratorium period.
पीएनबीएचएफएल ने भी मोराटोरियम का लाभ उठाने वाले कस्टमर के लिए मोराटोरियम अवधि के लिए ब्याज लगाया था. इस निर्णय के अनुसार ब्याज पर ब्याज को रिफंड कर दिया जाएगा.
आरबीआई के सर्कुलर के तहत कौन से लोन/सुविधाएं रिफंड के लिए पात्र हैं?
सभी "स्टैंडर्ड अकाउंट" को राहत मिलेगी. इस उद्देश्य के निर्धारण की तिथि 29 फरवरी, 2020 है. अर्थात, 29.02.2020 (“पात्र अकाउंट”) के अनुसार, पिछले देय (डीपीडी) की स्थिति 90 डीपीडी से कम होनी चाहिए.
आरबीआई सर्कुलर के तहत ये अकाउंट राहत के पात्र नहीं हैं:
- 29 फरवरी 2020 को एनपीए के रूप में वर्गीकृत अकाउंट ;
- लोन, जिन पर साधारण ब्याज लागू था;
- नवंबर'20 की एक्स-ग्रेशिया स्कीम के अनुसार अकाउंट में ब्याज पर ब्याज पहले ही रिफंड कर दिया गया है* ;
इसलिए,
- अब रिफंड उन लोन अकाउंट (29.02.2020 के अनुसार स्टैंडर्ड) में दिया जाएगा , जो अक्टूबर-नवंबर 2020 की एक्स-ग्रेशिया 1 स्कीम से शामिल नहीं हुए थे. इसमें शामिल होंगे ;
- सभी लोन* ( स्टैंडर्ड 29.02.2020 से प्रभावी), जहां एक्सपोजर (डिस्बर्समेंट) > ₹ 2 करोड़ था.
- All Loans* (standard as on 29.02.2020) where the exposure (disbursement) was<= INR 2 crore but the market exposure (basis CIBIL) was > INR 2crores.
* रिटेल और कॉर्पोरेट फाइनेंस, दोनों लोन पात्र होंगे
- वे सभी लोन इसके पात्र होंगे, चाहे कस्टमर ने मोरेटोरियम की सुविधा का लाभ उठाया हो या नहीं. हालांकि, 'ब्याज पर ब्याज' तभी रिफंड किया जाएगा, यदि वह बैंक द्वारा लिया गया हो. पीएनबीएचएफएल के मामले में यह लागू नहीं होता है, क्योंकि कंपनी द्वारा ऐसे मामलों में कोई ब्याज पर ब्याज नहीं लिया गया था.
अगर कोई एक्सपोजर 29 फरवरी 2020 को स्टैंडर्ड था, लेकिन अगले कुछ महीनों में एनपीए बन गया, तो क्या रिफंड प्रोसेस किया जाएगा?
हां, क्योंकि लोन 29/02/2020 को स्टैंडर्ड (एनपीए नहीं) था और मोराटोरियम का लाभ उठाया था, इसलिए यह ब्याज पर ब्याज के रिफंड के लिए पात्र होगा, चाहे वह बाद में एनपीए बन गया हो.
हमसे संपर्क करें
होम लोन के लिए पूछताछ करें

फ्रंट डेस्क

टोल फ्री- 1800 120 8800

ईमेल- customercare@pnbhousing.com
एनआरआई कस्टमर के लिए- nricare@pnbhousing.com
हमसे संपर्क करें
नज़दीकी ब्रांच खोजें
सुविधाजनक और विश्वसनीय सर्विसेज़ के लिए अपनी नज़दीकी पीएनबी हाउसिंग ब्रांच खोजें

कस्टमर लॉग-इन
पीएनबी हाउसिंग के मौजूदा कस्टमर के लिए






 समर्पित रिलेशनशिप मैनेजर.
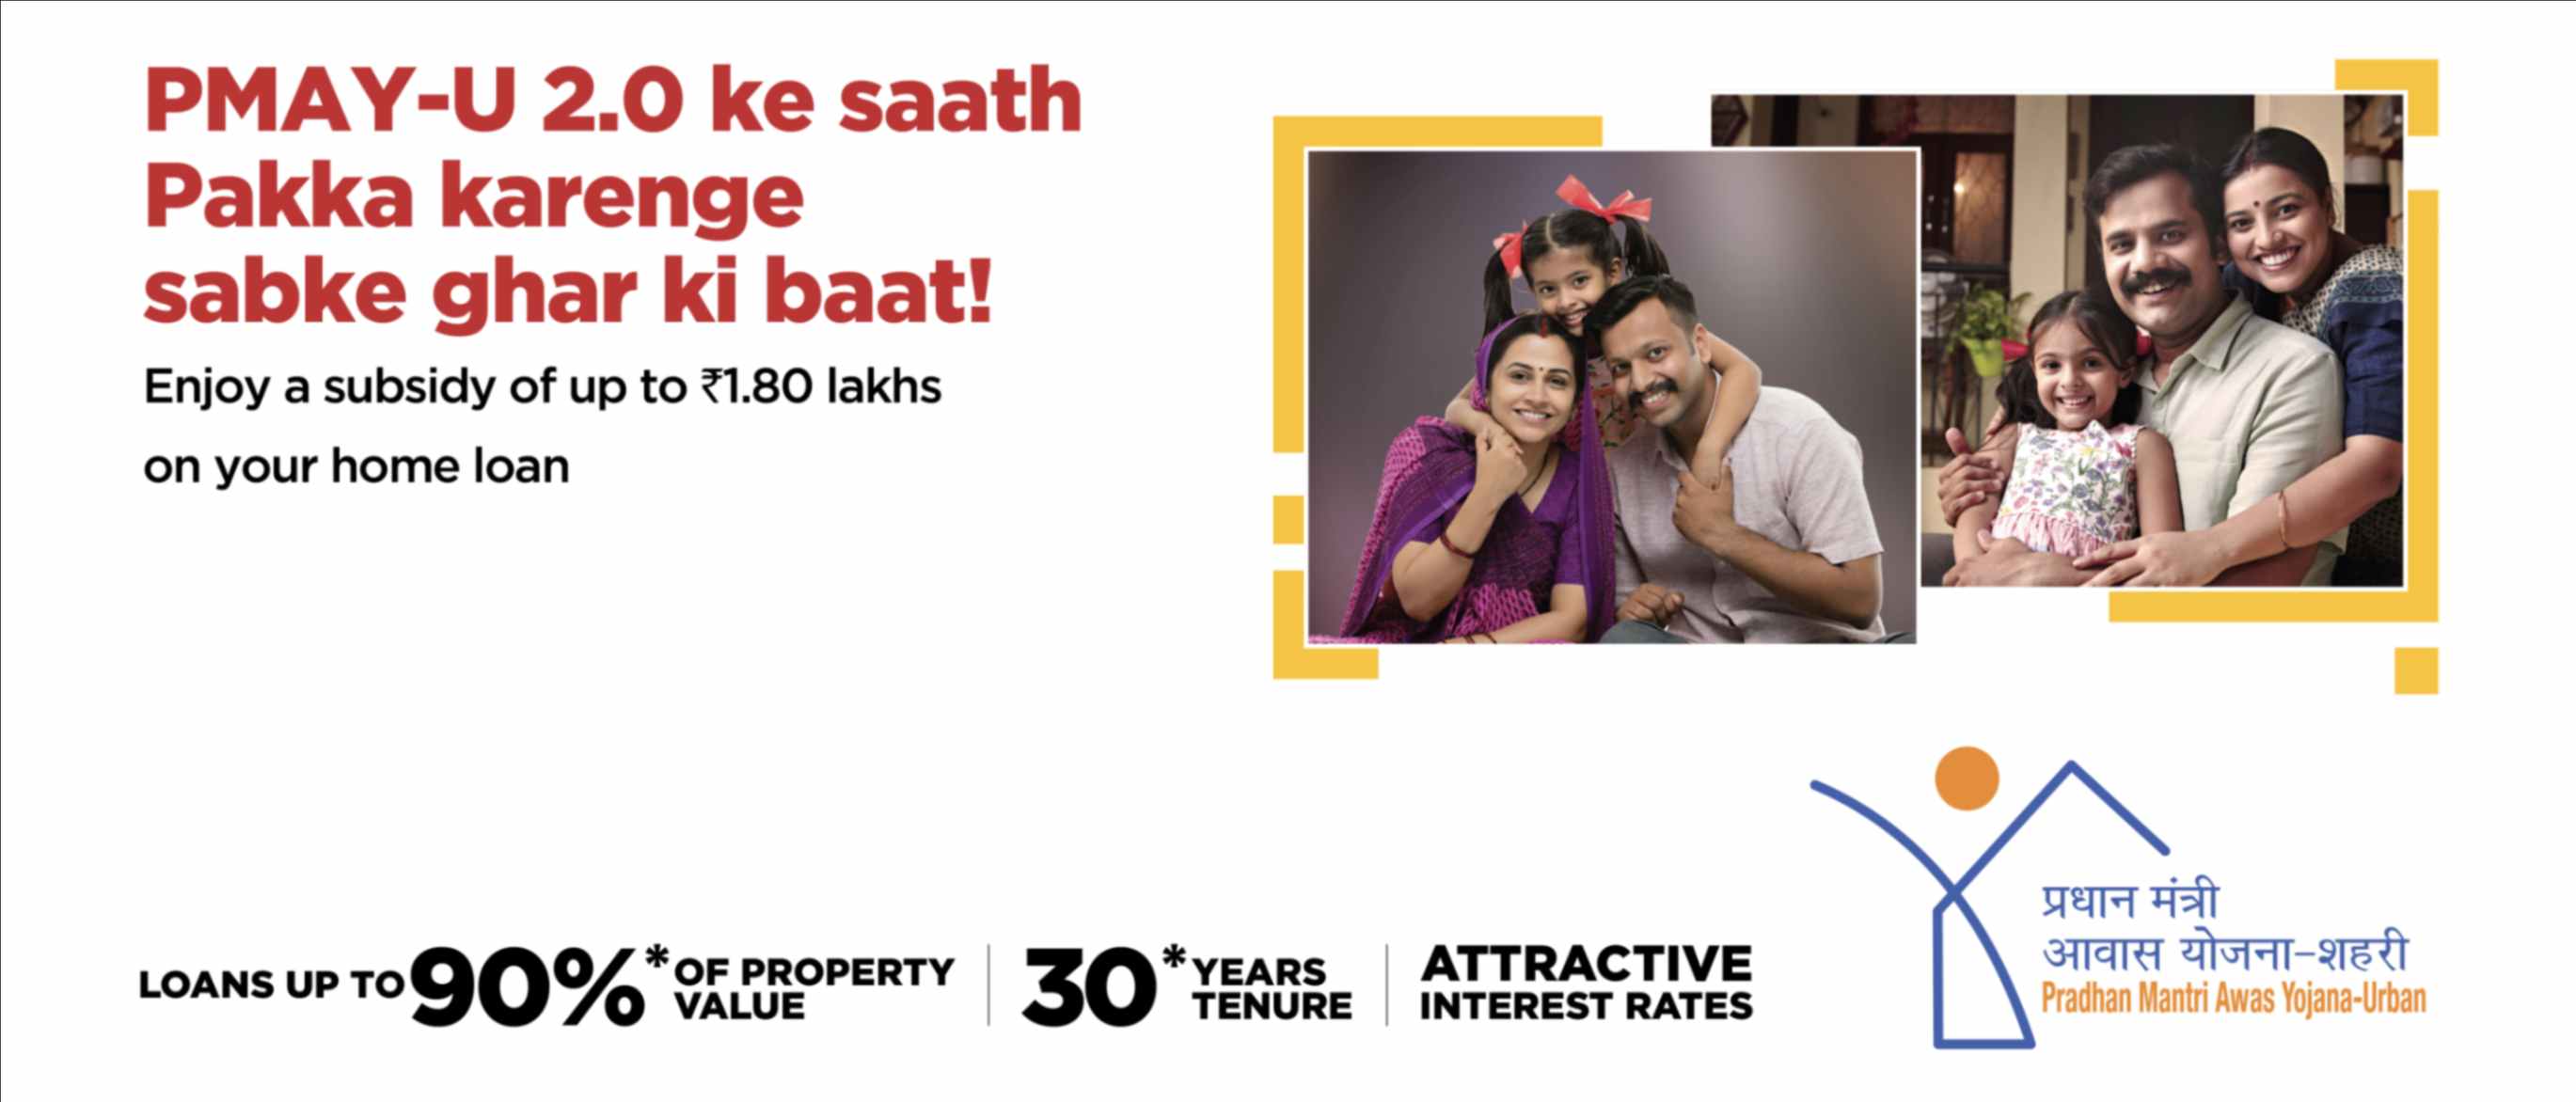
 30 वर्ष तक की होम लोन अवधि.
 प्रॉपर्टी की कीमत का 90%* तक लोन.
 विशेष पात्रता प्रोग्राम.
 कोई पूर्व भुगतान या फोरक्लोजर शुल्क नहीं*.
 पूरे भारत में नेटवर्क.