एनएसई: ₹ ▲ ▼ ₹
बीएसई: ₹ ▲ ▼ ₹
अंतिम अपडेट:
एनएसई: ₹ ▲ ▼ ₹
बीएसई: ₹ ▲ ▼ ₹
अंतिम अपडेट:
- खोजें
- ऑनलाइन भुगतान









पीएनबी हाउसिंग से प्रॉपर्टी पर लोन लेने के फायदे


प्रॉपर्टी पर लोन
ब्याज दर
प्रॉपर्टी पर लोन
पात्रता मापदंड
-
आपको वेतनभोगी कर्मचारी या स्व-व्यवसायी प्रोफेशनल/नॉन-प्रोफेशनल होना चाहिए.
-
अगर आप वेतनभोगी कर्मचारी हैं, तो आपकी आयु 60 वर्ष से अधिक नहीं होनी चाहिए और अगर आप स्व-व्यवसायी प्रोफेशनल/नॉन-प्रोफेशनल हैं, तो आपकी आयु लोन मेच्योरिटी के समय 65 वर्ष से अधिक नहीं होनी चाहिए.
प्रॉपर्टी पर लोन
प्रोसेस
आपको कितनी लोन राशि मिल सकती है?
70%
मार्केट वैल्यू का-
पीएनबी हाउसिंग द्वारा लोन की पात्रता इनकम, आयु, योग्यता और बिज़नेस आदि को ध्यान में रखकर निर्धारित की जाएगी.
-
लोन की पात्रता की गणना के लिए, उधारकर्ताओं/सह-उधारकर्ताओं के इनकम को एक साथ जोड़ा जा सकता है.
लोन डिस्बर्समेंट
-
प्रॉपर्टी का तकनीकी रूप से मूल्यांकन करने और सभी कानूनी डॉक्यूमेंटेशन को पूरा करने के बाद डिस्बर्समेंट किया जाएगा.
-
लोन, कस्टमर को सीधे उनके बैंक अकाउंट में एकमुश्त राशि में डिस्बर्स किया जाएगा.
पाएं इंश्योरेंस / कस्टमर की सुरक्षा
पीएनबी हाउसिंग
पीएनबी हाउसिंग फाइनेंस लिमिटेड हमारे लोन कस्टमर को विभिन्न प्रकार के इंश्योरेंस प्रॉडक्ट प्रदान करता है.
इंश्योरर की लिस्ट नीचे दी गई है:
| सेगमेंट | कंपनी का नाम | लोन कस्टमर के लिए ऑफर किए जाने वाले प्रॉडक्ट |
|---|---|---|
| जीवन बीमा | भारती एक्सा लाइफ इंश्योरेंस कंपनी लिमिटेड | भारती एक्सा लाइफ ग्रुप क्रेडिट प्रोटेक्शन प्रो |
| एच डी एफ सी लाइफ इंश्योरेंस कंपनी लिमिटेड | एचडीएफसी लाइफ ग्रुप क्रेडिट प्रोटेक्ट प्लस | |
| पीएनबी मेटलाइफ इंश्योरेंस कंपनी लिमिटेड | पूरी लोन सुरक्षा पूरी करें | |
| ऐक्सिस मैक्सलाइफ इंश्योरेंस कंपनी लिमिटेड | ग्रुप क्रेडिट लाइफ सिक्योर | |
| Acko लाइफ इंश्योरेंस कंपनी लिमिटेड | Acko लाइफ ग्रुप क्रेडिट प्रोटेक्ट | |
| एको लाइफ ग्रुप क्रेडिट शील्ड कॉम्बी | ||
| सामान्य बीमा | आईसीआईसीआई लोम्बार्ड जनरल इंश्योरेंस कंपनी लिमिटेड | ग्रुप सिक्योर माइंड (क्रिटिकल इलनेस प्लान) |
| ग्रुप पर्सनल एक्सीडेंट | ||
| ग्रुप होम प्रोटेक्ट (भारत गृह रक्षा) | ||
| ग्रुप CHI (कम्प्लीट हेल्थ इंश्योरेंस - HS360) | ||
| TATA AIG जनरल इंश्योरेंस कंपनी लिमिटेड | ग्रुप क्रेडिट सिक्योर प्लस | |
| टाटा AIG ग्रुप EMI प्रोटेक्ट | ||
| TATA AIG होम प्रोटेक्ट पॉलिसी | ||
| ग्रुप क्रिटिकेयर 360 | ||
| बजाज जनरल इंश्योरेंस कंपनी लिमिटेड | क्रेडिट लिंक्ड हेल्थ प्लान | |
| भारत गृह रक्षा पॉलिसी | ||
| यूनिवर्सल सोम्पो जनरल इंश्योरेंस कंपनी लिमिटेड | ग्रुप क्रेडिट प्रोटेक्शन पॉलिसी | |
| सामूहिक स्वास्थ्य बीमा | ||
| भारत गृह रक्षा | ||
| गो-डिजिट जनरल इंश्योरेंस लिमिटेड | डिजिट लाइफ हेल्दी लॉन्ग टर्म ग्रुप पॉलिसी | |
| डिजिट फ्लेक्सी गृह रक्षा पॉलिसी | ||
| इंडसइंड जनरल इंश्योरेंस कंपनी लिमिटेड | लोन लेने वाला कवच (पीए+सीआई+एचसी) | |
| इंडसइंड - ग्रुप हॉस्पिटल कैश इंश्योरेंस | ||
| इंडसइंड भारत गृह कवच ग्रुप | ||
| हेल्थ इंश्योरेंस | केयर हेल्थ इंश्योरेंस कंपनी लिमिटेड | ग्रुप केयर 360 |
| निवा बूपा हेल्थ इंश्योरेंस कंपनी लिमिटेड | ग्रुप हेल्थ प्रोटेक्ट प्लस | |
| स्टार हेल्थ एंड एलाइड इंश्योरेंस कंपनी लिमिटेड | स्टार ग्रुप हेल्थ इंश्योरेंस बेनिफिट प्लस प्लैटिनम - प्लान A (54 - क्रिटिकल इलनेस) और प्लान D (पर्सनल एक्सीडेंट) | |
| स्टार ग्रुप हेल्थ इंश्योरेंस बेनिफिट प्लस प्लैटिनम - प्लान C (इक्वल मंथली इंस्टॉलमेंट) | ||
| स्टार ग्रुप हेल्थ इंश्योरेंस बेनिफिट प्लस प्लैटिनम - प्लान- E (SGHI) |
अस्वीकरण:
PNB हाउसिंग फाइनेंस लिमिटेड IRDAI (इंश्योरेंस रेगुलेटरी एंड डेवलपमेंट अथॉरिटी ऑफ इंडिया) के साथ रजिस्ट्रेशन नंबर CA0862 के साथ कॉर्पोरेट एजेंट (संयुक्त) के रूप में रजिस्टर्ड है.
लोन कस्टमर द्वारा इंश्योरेंस प्रॉडक्ट में भागीदारी पूरी तरह से स्वैच्छिक आधार पर होती है. पीएनबीएचएफएल द्वारा अपने कस्टमर्स को प्रदान की जाने वाली फाइनेंशियल सेवाओं के प्रावधान और इंश्योरेंस प्रॉडक्ट के उपयोग के बीच प्रत्यक्ष या अप्रत्यक्ष रूप से कोई संबंध नहीं है. बिना किसी जोखिम भागीदारी के शुल्क के आधार पर बिज़नेस किया जाता है.
इंश्योरेंस पॉलिसी जारी करना विशेष रूप से संबंधित इंश्योरेंस कंपनी द्वारा उनके अंडरराइटिंग दिशानिर्देशों के आधार पर किया जाता है.
इंश्योरेंस क्लेम की स्वीकृति/अस्वीकृति विशेष रूप से संबंधित इंश्योरेंस कंपनी द्वारा की जाती है.
कुछ और खोज रहे हैं?
हमसे संपर्क करें

प्रॉपर्टी पर लोन
अक्सर पूछे जाने वाले प्रश्न
1. प्रॉपर्टी पर लोन (एलएपी) क्या है?
प्रॉपर्टी पर लोन एक सेक्योर्ड लोन है, जहां आप पर्सनल या बिज़नेस की ज़रूरतों के लिए फंड जुटाने के लिए अपनी रेजिडेंशियल या कमर्शियल प्रॉपर्टी को कोलैटरल के रूप में गिरवी रखते हैं. लोन का पुनर्भुगतान करते समय आप प्रॉपर्टी का स्वामित्व और उपयोग बनाए रखते हैं.
2. प्रॉपर्टी पर लोन कैसे काम करता है?
लेंडर आपकी प्रॉपर्टी की मार्केट वैल्यू का मूल्यांकन करता है और उस वैल्यू (लोन-टू-वैल्यू रेशियो) के प्रतिशत के आधार पर लोन राशि प्रदान करता है. जब तक लोन पूरी तरह से चुकाया नहीं जाता है, तब तक प्रॉपर्टी मॉरगेज़ रहती है.
3. प्रॉपर्टी पर लोन का उपयोग किस उद्देश्य के लिए किया जा सकता है?
फंड का उपयोग बिज़नेस विस्तार, शिक्षा, मेडिकल खर्च, डेट कंसोलिडेशन, शादी या किसी अन्य कानूनी उद्देश्य के लिए किया जा सकता है. सट्टेबाजी या गैरकानूनी गतिविधियों को छोड़कर आमतौर पर अंतिम उपयोग पर कोई प्रतिबंध नहीं होता है.
4. प्रॉपर्टी पर लोन के लिए पात्र कौन होता है?
पात्रता में आमतौर पर शामिल होते हैं:
• वेतनभोगी व्यक्ति: स्थिर आय, आयु 21-60 वर्ष.
• स्व-व्यवसायी/बिज़नेस मालिक: आयु 25-65 वर्ष, 3+ वर्षों की बिज़नेस निरंतरता.
• प्रॉपर्टी का टाइटल और स्वीकार्य क्रेडिट प्रोफाइल क्लियर करें.
5. कोलैटरल/सिक्योरिटी/मॉरगेज के रूप में किस प्रकार की प्रॉपर्टी स्वीकार की जाती है?
अधिकांश लेंडर स्वीकार करते हैं:
• रेजिडेंशियल प्रॉपर्टी (स्व-अधिकृत या किराए पर)
• कमर्शियल प्रॉपर्टी
• कुछ मामलों में, औद्योगिक संपत्ति (नीति के अधीन)
6. मुझे अपनी प्रॉपर्टी पर कितना लोन मिल सकता है?
लोन राशि आमतौर पर प्रॉपर्टी के प्रकार, लोकेशन और लेंडर पॉलिसी के आधार पर प्रॉपर्टी की मार्केट वैल्यू के 50% से 70% तक होती है.
7. एलएपी के लिए लोन-टू-वैल्यू (एलटीवी) रेशियो क्या है?
एलटीवी रेशियो प्रॉपर्टी वैल्यू का प्रतिशत है, जिसे लेंडर फाइनेंस करता है. रेजिडेंशियल प्रॉपर्टी के लिए, यह आमतौर पर 60-70% के बीच होता है, और कमर्शियल प्रॉपर्टी के लिए, एलटीवी रेशियो आमतौर पर लगभग 50-60% होता है.
8. प्रॉपर्टी पर लोन की अवधि क्या है?
लेंडर की पॉलिसी और एप्लीकेंट की आयु के आधार पर अवधि आमतौर पर 5 से 20 वर्ष तक होती है.
9. एलएपी के लिए कौन से डॉक्यूमेंट की आवश्यकता होती है?
पीएनबी हाउसिंग को प्रॉपर्टी पर लोन के लिए निम्नलिखित डॉक्यूमेंट की आवश्यकता होती है:
वेतनभोगी व्यक्तियों के लिए
• विधिवत भरा हुआ आवेदन पत्रफोटो के साथ
• आयु प्रमाण: पैन कार्ड, पासपोर्ट या वैधानिक प्राधिकरण से कोई भी सर्टिफिकेट
• पते का प्रमाण: पासपोर्ट, ड्राइविंग लाइसेंस, टेलीफोन बिल, राशन कार्ड, इलेक्शन कार्ड या समान वैधानिक सर्टिफिकेट
• शैक्षणिक योग्यता: नवीनतम डिग्री
• आय का प्रमाण: पिछले 3 महीनों की सेलरी स्लिप और पिछले 2 वर्षों की फॉर्म 16
• बैंक के विवरण: पिछले 6 महीने (सैलरी अकाउंट)
• प्रोसेसिंग फीस का चेक"पीएनबी हाउसिंग फाइनेंस लिमिटेड" के पक्ष में
• संपत्ति के डॉक्युमेंट: टाइटल डॉक्यूमेंट और अप्रूव्ड प्लान की फोटोकॉपी
स्व-व्यवसायी/प्रोफेशनल के लिए
• विधिवत भरा हुआ आवेदन पत्रफोटो के साथ
• आयु का प्रमाण और निवास का प्रमाण(उपरोक्त)
• शैक्षणिक योग्यता: लेटेस्ट डिग्री (प्रोफेशनल के लिए)
• बिज़नेस प्रूफ: बिज़नेस प्रोफाइल के साथ-साथ मौजूदा व्यवसाय का सर्टिफिकेट व प्रमाण
• आय का प्रमाण: चार्टर्ड अकाउंटेंट द्वारा विधिवत प्रमाणित/ऑडिट किए गए प्रॉफिट-लॉस अकाउंट और बैलेंस शीट के साथ पिछले 3 वर्षों का इनकम टैक्स रिटर्न (खुद का और बिज़नेस का)
• बैंक के विवरण: पिछले 12 महीने
• प्रोसेसिंग फीस का चेक
• संपत्ति के डॉक्युमेंट: टाइटल डॉक्यूमेंट और अप्रूव्ड प्लान
सभी डॉक्यूमेंट स्व-प्रमाणित होने चाहिए.
10. एलएपी के लिए ईएमआई की गणना कैसे की जाती है?
ईएमआई लोन राशि, ब्याज दर और अवधि पर निर्भर करती है. अप्लाई करने से पहले सटीक अनुमानों के लिए ऑनलाइन ईएमआई कैलकुलेटर का उपयोग करें.
11. अगर मैं एलएपी पर डिफॉल्ट करता/करती हूं, तो क्या होगा?
डिफॉल्ट के मामले में, लेंडर लागू कानूनों के तहत रिकवरी प्रोसीडिंग और गिरवी रखी गई प्रॉपर्टी की नीलामी शुरू कर सकता है. हमेशा अपनी पुनर्भुगतान क्षमता के भीतर उधार लें.
12. क्या लोन के दौरान मेरी प्रॉपर्टी का स्वामित्व प्रभावित होता है?
नहीं, आप प्रॉपर्टी के स्वामित्व को बनाए रखते हैं और इसका उपयोग सामान्य रूप से कर सकते हैं. हालांकि, लेंडर के पास लोन के लिए सिक्योरिटी के रूप में प्रॉपर्टी पर कानूनी शुल्क होता है, जो तब तक लागू रहता है जब तक लोन पूरी तरह से चुकाया नहीं जाता है.
13. एलएपी और होम लोन के बीच क्या अंतर है?
होम लोन: रेजिडेंशियल प्रॉपर्टी की खरीद या निर्माण के लिए डिज़ाइन किया गया.
प्रॉपर्टी पर लोन (एलएपी): आपको मौजूदा प्रॉपर्टी को गिरवी रखकर फंड जुटाने में सक्षम बनाता है. होम लोन के विपरीत, एलएपी सुविधाजनक एंड-यूज़ प्रदान करता है और यह प्रॉपर्टी से संबंधित उद्देश्यों तक सीमित नहीं है.
14. एलएपी को प्रोसेस करने में कितना समय लगता है?
प्रोसेसिंग का समय लेंडर और डॉक्यूमेंटेशन की पूर्णता के अनुसार अलग-अलग होता है. उचित डॉक्यूमेंट के साथ, अप्रूवल में 3-7 कार्य दिवस लग सकते हैं.
15. क्या मुझे प्रॉपर्टी पर लोन पर टॉप-अप मिल सकता है?
हां, कई लेंडर पात्रता और प्रॉपर्टी वैल्यूएशन के अधीन मौजूदा एलएपी अकाउंट पर टॉप-अप लोन प्रदान करते हैं.
16. एलएपी पात्रता को कौन से कारक प्रभावित करते हैं?
प्रमुख कारकों में शामिल हैं:
• प्रॉपर्टी की वैल्यू और कानूनी स्थिति
• एप्लीकेंट की आय और पुनर्भुगतान क्षमता
• क्रेडिट स्कोर (प्राथमिक रूप से 700+)
• आयु और रोजगार की स्थिरता
17. क्या मैं अपनी मौजूदा एलएपी को पीएनबी हाउसिंग (बैलेंस ट्रांसफर) में ट्रांसफर कर सकता/सकती हूं?
हां, आप पात्रता और डॉक्यूमेंटेशन के अधीन बेहतर शर्तों के लिए अपने मौजूदा एलएपी को किसी अन्य लेंडर से पीएनबी हाउसिंग में ट्रांसफर कर सकते हैं.
18. एलएपी के लिए न्यूनतम और अधिकतम लोन राशि क्या है?
पीएनबी हाउसिंग प्रॉपर्टी की मार्केट वैल्यू का 70% तक प्रॉपर्टी पर लोन प्रदान करता है. हालांकि सटीक न्यूनतम राशि स्पष्ट रूप से नहीं बताई गई है, लेकिन प्रॉपर्टी के मूल्यांकन और पात्रता के आधार पर एलएपी आमतौर पर ₹ 8 लाख से शुरू होता है.
19. क्या मैं एलएपी के लिए संयुक्त रूप से स्वामित्व वाली प्रॉपर्टी को मॉरगेज कर सकता/सकती हूं?
हां, संयुक्त रूप से स्वामित्व वाली प्रॉपर्टी को मॉरगेज़ किया जा सकता है, बशर्ते सभी को-ओनर लोन डॉक्यूमेंट पर सहमत हों और हस्ताक्षर करें.
20. क्या एलएपी के लिए इंश्योरेंस अनिवार्य है?
इंश्योरेंस अनिवार्य नहीं है, लेकिन पीएनबी हाउसिंग कस्टमर की सुरक्षा के लिए प्रॉपर्टी और लोन पुनर्भुगतान दोनों को इंश्योर करने की सलाह देता है. प्रॉपर्टी और लोन प्रोटेक्शन प्लान प्रदान करने के लिए उनके पास कई इंश्योरर के साथ टाई-अप हैं. भागीदारी स्वैच्छिक है और लोन अप्रूवल से लिंक नहीं है.
21. क्या मैं इनकम प्रूफ के बिना एलएपी के लिए अप्लाई कर सकता/सकती हूं?
आमतौर पर, पुनर्भुगतान क्षमता का आकलन करने के लिए इनकम प्रूफ की आवश्यकता होती है. हालांकि, अगर स्टैंडर्ड डॉक्यूमेंट उपलब्ध नहीं हैं, तो पीएनबी हाउसिंग विकल्पों का सुझाव देता है:
• मान्य इनकम प्रूफ वाले को-एप्लीकेंट के साथ अप्लाई करें.
• लेंडर के साथ मजबूत बैंकिंग इतिहास और संबंध बनाए रखें.
• जोखिम को कम करने के लिए कम लोन-टू-वैल्यू रेशियो का विकल्प चुनें. इनकम प्रूफ के बिना अप्रूवल हैअसाधारण और आंतरिक नीति के अधीन.
22. पीएनबी हाउसिंग फाइनेंस से प्रॉपर्टी पर लोन के लिए कैसे अप्लाई करें?
आप इनमें से किसी भी सुविधाजनक विकल्प के माध्यम से प्रॉपर्टी पर लोन के लिए अप्लाई कर सकते हैं:
• ऑनलाइन: पीएनबी हाउसिंग की वेबसाइट पर जाएं, प्रॉपर्टी पर लोन सेक्शन पर जाएं, और "अभी अप्लाई करें" पर क्लिक करें. अपना विवरण भरें और फॉर्म सबमिट करें.
• शाखा: अपने डॉक्यूमेंट के साथ नज़दीकी पीएनबी हाउसिंग ब्रांच में जाएं.
• कस्टमर केयर: टोल-फ्री नंबर पर कॉल करें या वेबसाइट के माध्यम से कॉलबैक का अनुरोध करें.
सबमिट करने के बाद, पीएनबी हाउसिंग आपके डॉक्यूमेंट की जांच करेगा, प्रॉपर्टी वैल्यू का आकलन करेगा और अप्रूवल और डिस्बर्सल के लिए आपकी एप्लीकेशन को प्रोसेस करेगा.
23. आपको पीएनबी हाउसिंग फाइनेंस के प्रॉपर्टी पर लोन को क्यों चुनना चाहिए?
पीएनबी हाउसिंग फाइनेंस कई लाभ प्रदान करता है:
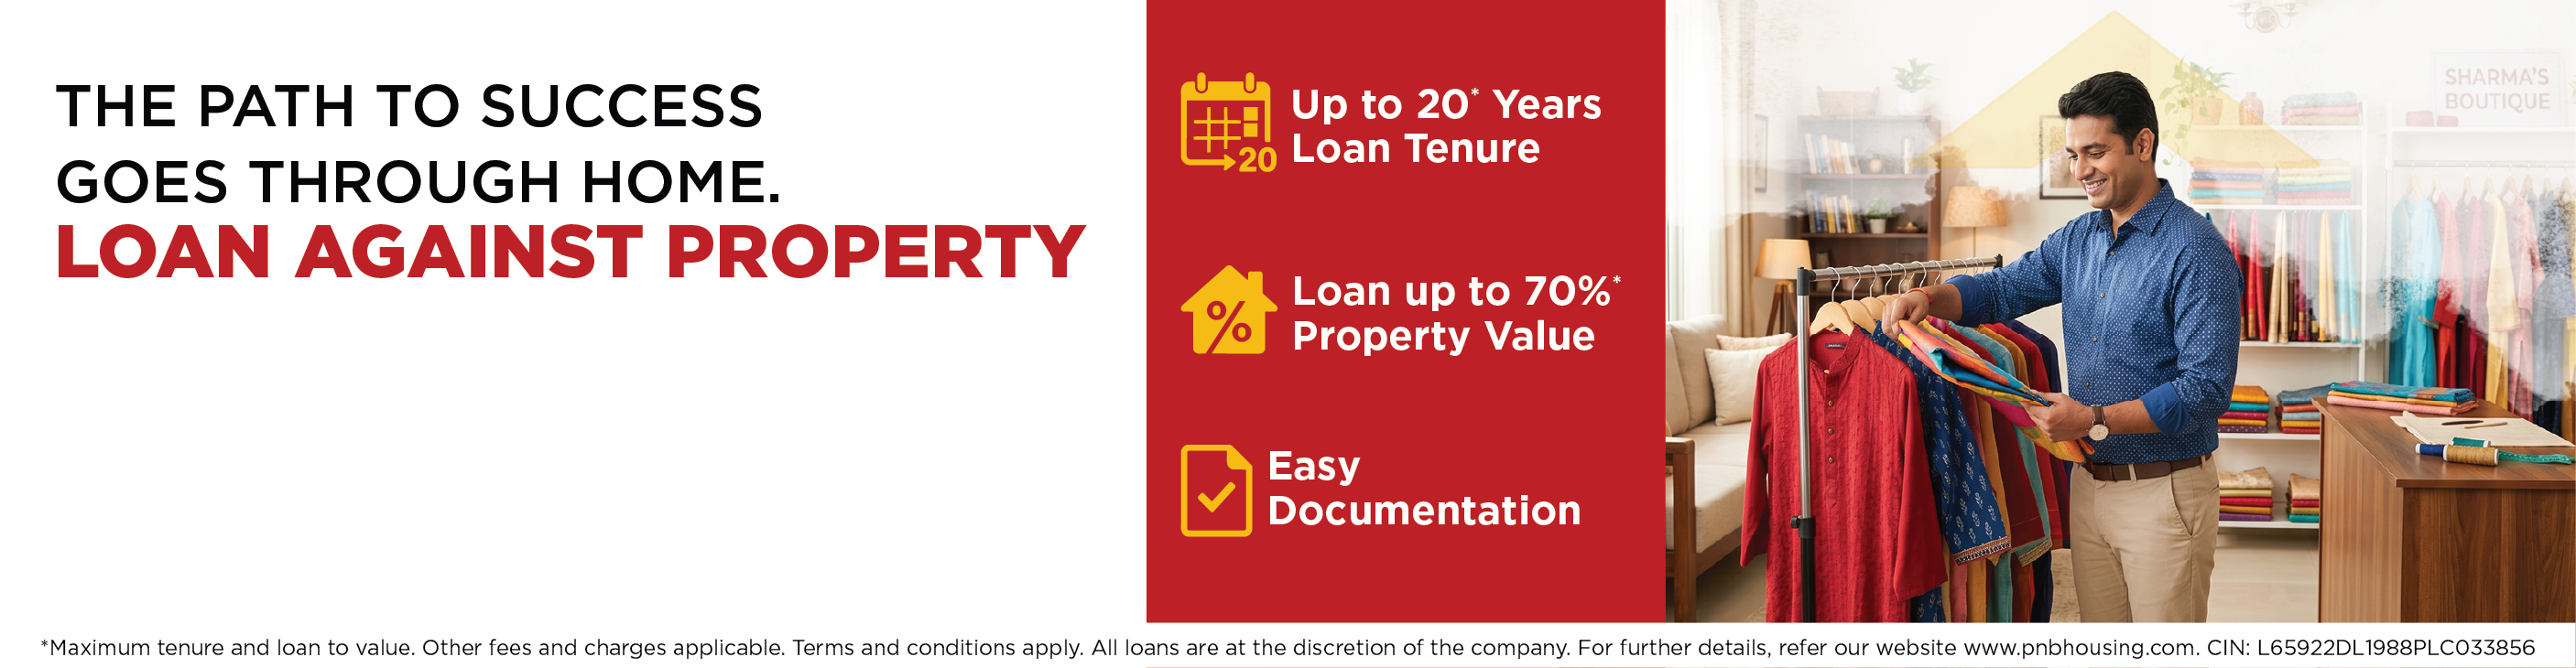
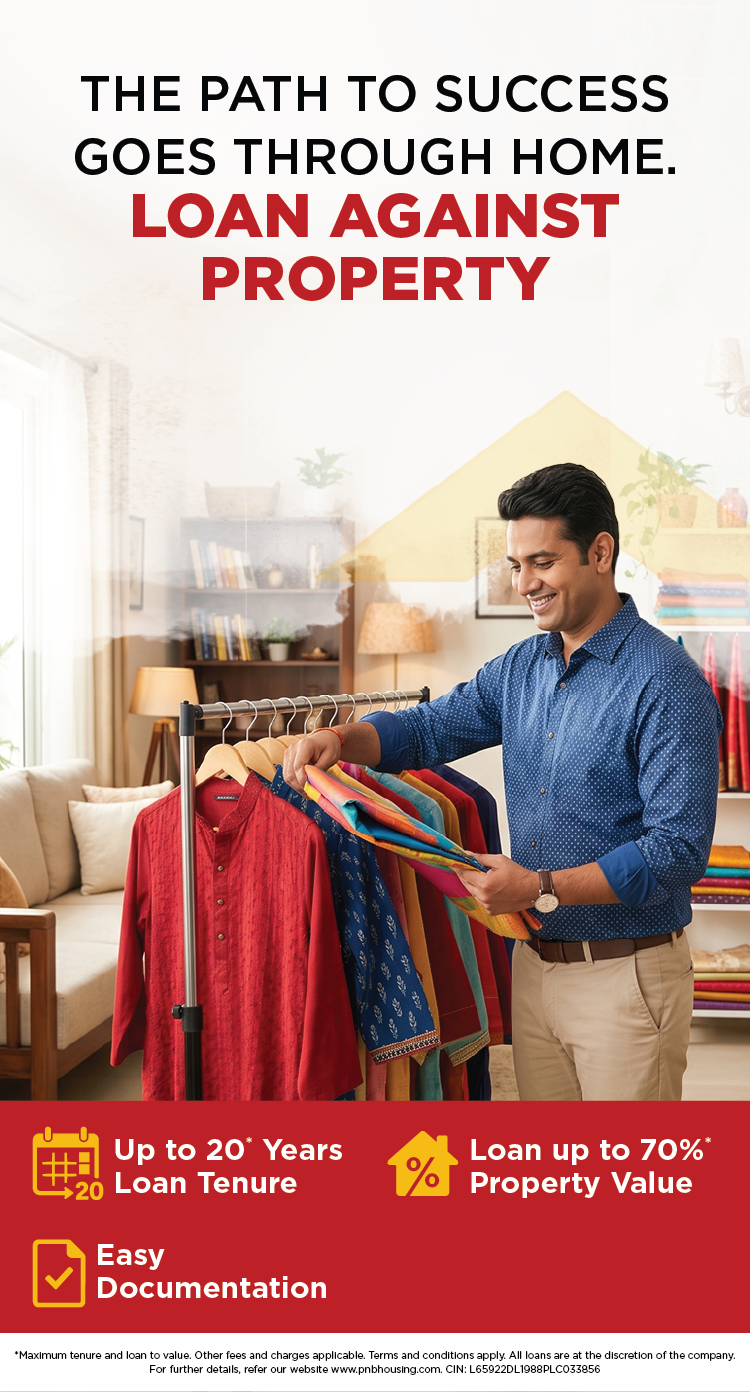
• उच्च लोन राशि: प्रॉपर्टी वैल्यू का 70% तक.
• प्रतिस्पर्धी ब्याज़ दरें: 8.75*% प्रति वर्ष से शुरू.
• सुविधाजनक अवधि: 20* वर्ष तक.
• त्वरित प्रसंस्करण: तेज़ अप्रूवल और डिस्बर्सल.
• पारदर्शी शुल्क: कोई गुप्त फीस नहीं.
• विश्वसनीय ब्रांड: हाउसिंग फाइनेंस में दशकों के अनुभव से समर्थित.






 समर्पित रिलेशनशिप मैनेजर.
 30 वर्ष तक की होम लोन अवधि.
 प्रॉपर्टी की कीमत का 90%* तक लोन.
 विशेष पात्रता प्रोग्राम.
 कोई पूर्व भुगतान या फोरक्लोजर शुल्क नहीं*.
 पूरे भारत में नेटवर्क.